内存条价格年内暴涨300%的核心推手是AI算力爆发引发的全球供需深度失衡,而普通消费者要明显感受到国产芯片替代红利,需等待国产产能突破与技术迭代的关键节点——预计2026年下半年长鑫存储等企业新产能释放后,消费级内存价格才可能逐步回落。
一、内存暴涨的根源:AI需求挤压消费级产能
价格涨幅触目惊心
消费级内存:16G DDR4从2024年底的200元飙升至2026年初的800元以上,涨幅超300%;DDR5 32GB套装半年翻3-4倍,高频型号突破4000元。
服务器内存:256G DDR5单条价格超4万元,一盒(100根)总价400万元,相当于上海远郊房产。
供需结构性失衡
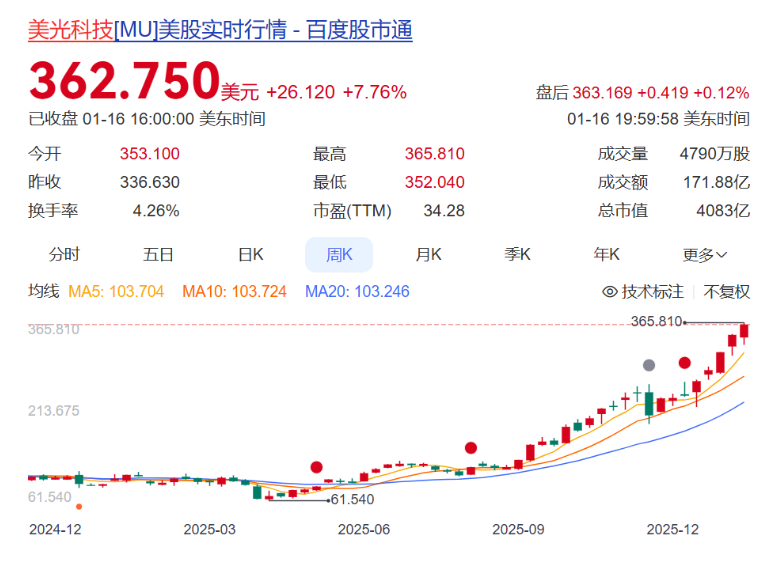
AI吞噬产能:单台AI服务器内存需求是普通服务器的8-10倍,OpenAI等企业消耗全球53%的DRAM月产能,三大存储巨头(三星、SK海力士、美光)将90%产能转向高利润的HBM和服务器级DDR5。
消费级遭弃:美光退出消费级市场,三星加速停产DDR4,导致DDR4现货价首次反超DDR5,中小厂商面临“卖一台亏一台”困境。
二、国产替代的进展与瓶颈
技术产能双突破
长鑫存储DRAM产能从2019年2万片/月增至2024年20万片/月,计划2026年达30万片/月,武汉新厂投产后全球份额或升至15%。
长江存储NAND闪存全球占比8%,目标2026年提升至20%,其128层3D NAND已用于华为旗舰手机。
替代瓶颈仍存
技术代差:长鑫量产19纳米DRAM,三星已推进至10纳米;HBM等高端技术仍依赖海外设备,国产HBM量产预计2027年。
产能规模:三星单月产能130万片,长鑫2026年目标仅其1/4,短期难缓解全球短缺。
三、普通消费者何时受益?
短期压力持续(2026年上半年)
机构预测2026年Q1内存再涨40%-50%,Q2续涨20%,供需缺口至少持续至2026年底。
手机、电脑等终端被迫涨价:512GB手机成本激增500元,中低端机型内存缩配(12GB→8GB),旗舰机起售价突破5000元。
红利释放关键节点
2026年下半年:长鑫武汉新厂产能释放,国产DDR5模组价格或低15%-20%,消费级市场逐步受惠。
2027年后:国产HBM量产、存算一体技术商用(如后摩智能鸿途H30芯片),打破高端存储垄断,倒逼海外巨头降价。
四、消费者应对策略
刚需用户:优先选国产品牌(如光威、江波龙),价格低15%-20%且供货稳定;锁定DDR5平台规避DDR4稀缺溢价。
非刚需用户:暂缓升级,利用云存储或二手回血(拆机32G DDR4可卖千元);关注2026年618/双十一大促。
警惕风险:二手翻新条故障率飙升60%,渠道囤货炒作可能引发价格快速回落。